

Les loueurs d’avions et de flotte misent des milliards sur les prochains Airbus tandis que les compagnies peinent à obtenir leurs appareils et voient le prix du kérosène flamber. Derrière les commandes records se dessine une industrie contrainte de prolonger la vie de ses machines vieillissantes, de rationner les grandes réparations et de puiser dans ses réserves stratégiques. Un portrait précis des équilibres qui se redessinent, de Dublin à Zurich.
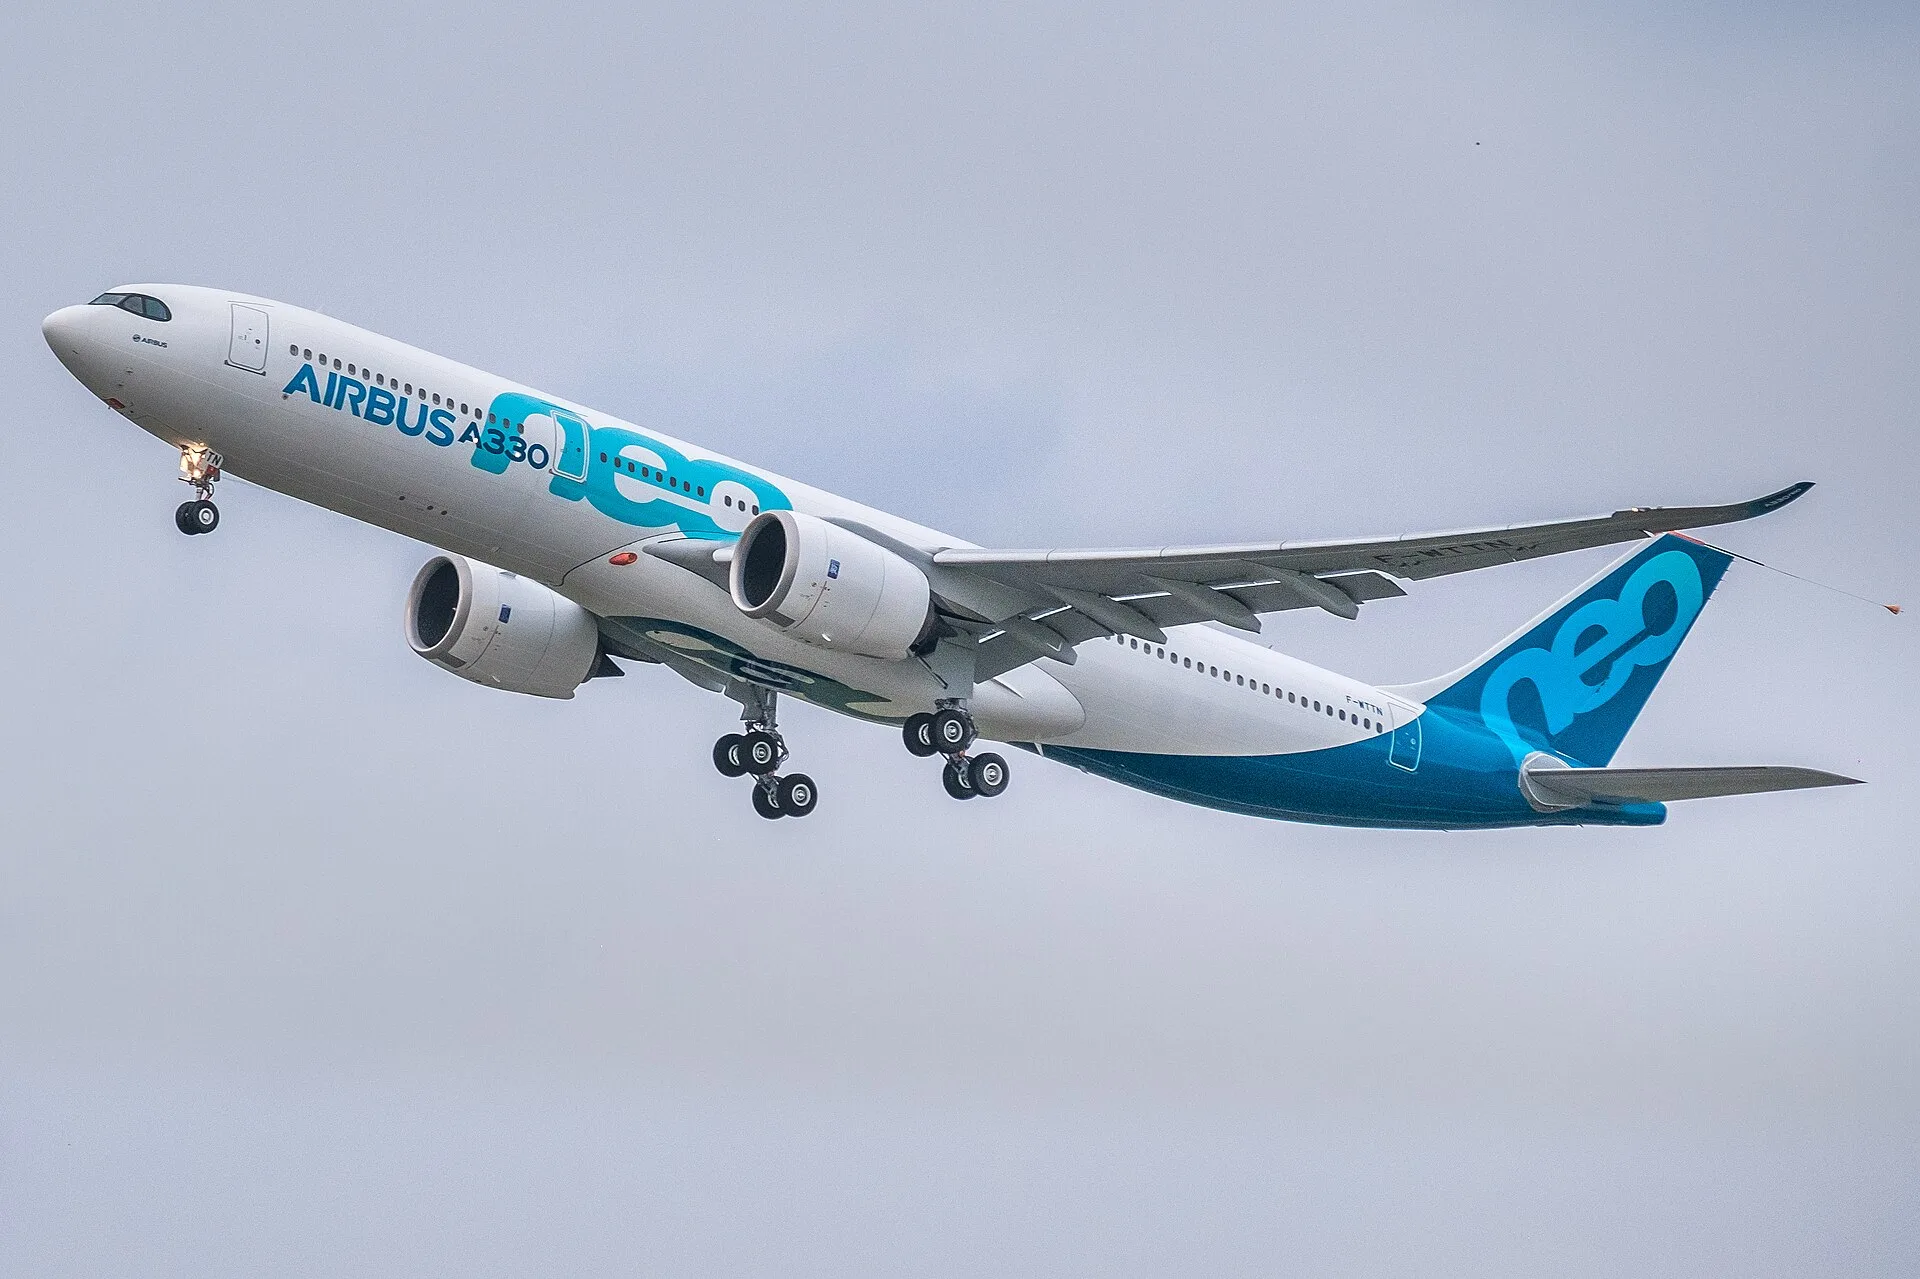
Dans le sillage d’une transaction d’une ampleur remarquable conclue le 9 octobre, Airbus a officialisé la commande ferme de cent dix appareils par Avolon, société de leasing établie à Dublin. Cette acquisition se compose de trente-cinq A330-900 et de soixante-quinze appareils de la famille A320neo. Par ce geste, le portefeuille d’Avolon atteint désormais cent quatorze commandes d’A330-900, consolidant ainsi sa position de premier locateur mondial de cet appareil, tandis que le total des appareils de la famille A320 s’élève à six cent cinquante. Benoît de Saint-Exupéry, vice-président d’Airbus en charge des ventes, a salué cette opération comme une commande majeure pour les deux programmes et a exprimé sa gratitude envers Avolon pour son soutien indéfectible aux produits du constructeur. Andy Cronin, directeur général d’Avolon, a quant à lui insisté sur la persistance d’une demande soutenue pour les avions de nouvelle génération, soulignant que cette commande garantit à l’entreprise des livraisons destinées à ses clients jusqu’à la décennie suivante. Au-delà des cent dix engagements fermes, l’accord prévoit également des options portant sur cent appareils supplémentaires, prolongeant ainsi la visibilité stratégique d’Avolon dans un marché où la rareté des créneaux de production s’impose comme une réalité durable.
Quelques jours plus tard, le 13 octobre, Rolls-Royce a annoncé la commande par la même société de leasing de soixante-dix moteurs Trent 7000, destinés précisément aux trente-cinq A330-900 récemment acquis. Le Trent 7000 demeure le seul propulseur disponible pour l’A330neo et offre, par rapport à la génération antérieure, une réduction de quatorze pour cent de la consommation de carburant par siège. Yuan MacDonald, directeur de Rolls-Royce en charge des relations avec les clients, a présenté Avolon comme un partenaire de premier plan et un ardent défenseur de l’association entre l’A330neo et le Trent 7000, combinaison qui occupe une place substantielle au sein de la flotte d’appareils de grande capacité de la société. Will Pitcher, responsable des moteurs chez Avolon, a rappelé que l’A330neo figure parmi les avions de grande taille les plus efficients du marché et que cette acquisition de moteurs soutiendra les projets de modernisation et d’expansion de flotte de ses clients au cours de la prochaine décennie. Ces engagements successifs illustrent la volonté d’Avolon de sécuriser des ressources industrielles dans un environnement où la disponibilité des appareils neufs se raréfie.
Car les compagnies aériennes du monde entier se trouvent confrontées à une pénurie de nouveaux avions qui devrait se prolonger au moins jusqu’en 2030. Les prévisions de la société d’analyse Cirium indiquent que les constructeurs ne parviendront pas à satisfaire pleinement la demande, freinés par des difficultés de livraison de moteurs, de pièces détachées et par des retards de certification. Entre 2026 et 2045, Cirium estime que quelque quarante-trois mille avions de passagers et de fret seront livrés, pour une valeur totale d’environ trois mille deux cents milliards de dollars. Ces appareils répondront à la fois aux besoins d’expansion des flottes et au renouvellement des machines obsolètes.
Pourtant, l’impact de la pénurie se fait déjà sentir avec acuité. Selon l’Association Internationale du Transport Aérien, d’ici juin 2026 les compagnies n’auront pas reçu plus de cinq mille avions modernes et économes en carburant qu’elles avaient anticipés. Contraintes de prolonger l’exploitation de leurs appareils anciens, elles voient s’accroître leurs dépenses de maintenance et les coûts de location, tout en étant privées des économies de carburant promises par les modèles récents. L’IATA relève que le volume des commandes non honorées dépasse dix-huit mille appareils et que l’âge moyen de la flotte mondiale a atteint le record de quinze virgule deux années. Rien qu’en 2025, les dysfonctionnements de la chaîne d’approvisionnement ont coûté aux transporteurs au moins onze milliards de dollars. S’y ajoutent le manque de ressources pour certains moteurs, la rareté des pièces de rechange et les capacités limitées des ateliers de réparation. Malgré ces obstacles, Cirium anticipe que la flotte mondiale d’avions de passagers dépassera cinquante mille unités d’ici 2045, contre environ trente mille actuellement. La demande demeurera élevée, mais le rythme de croissance de l’aviation dépendra de plus en plus étroitement des capacités industrielles des constructeurs.
Cette tension sur les livraisons s’entremêle désormais à une autre contrainte, celle du prix du carburant. La flambée des cours du pétrole, qui dépassent cent cinq dollars le baril, porte le coût du kérosène à plus du double de la moyenne de l’année précédente. Habituellement, le vieillissement de la flotte mondiale constituait une aubaine pour les fabricants de moteurs et les entreprises de maintenance, réparation et révision : plus un appareil restait en service, plus ses besoins d’entretien généraient de revenus. Ce schéma commence à se dérégler. Les transporteurs réduisent leurs capacités et scrutent avec une attention accrue chaque dépense non essentielle. Si les interventions obligatoires du programme de maintenance demeurent incontournables, certains opérateurs choisissent de différer les grandes opérations et de privilégier des travaux plus courts et ciblés.
Le PDG de Lufthansa, Carsten Spohr, a déjà noté que certains clients reportent les grandes opérations de maintenance. Les analystes de Citi observent la même tendance chez plusieurs compagnies, qui abandonnent les réparations lourdes et coûteuses au profit d’interventions limitées. Pour GE Aerospace, Safran et Rolls-Royce, cette évolution n’est pas anodine : une part essentielle de leurs bénéfices provient non de la vente initiale du moteur, mais de son entretien, de sa réparation et de la fourniture de pièces détachées sur plusieurs décennies.
Pour l’heure, le marché de la maintenance n’est pas en crise : les files d’attente pour les moteurs restent considérables et la pénurie d’appareils neufs force les compagnies à maintenir leurs machines anciennes en service. Cependant, si le coût élevé du carburant venait à réduire durablement les volumes de transport, les besoins en avions diminueraient, permettant à une partie de la vieille flotte d’être mise en stockage ou retirée plutôt que soumise à une réparation onéreuse. Alors le prix du pétrole frapperait non seulement les compagnies, mais aussi l’un des segments les plus rentables de l’industrie aéronautique.
Ces pressions se matérialisent déjà sur le terrain des approvisionnements en carburant. Deux des principaux aéroports d’Europe centrale rencontrent des difficultés d’acheminement. À Francfort, Lufthansa a demandé, le 15 octobre, à ses équipages de certains vols de prendre du carburant au-delà des normes avant le décollage. Cette pratique, connue sous le nom de « Tankering ou Fuel Tanking », consiste à transporter davantage de carburant afin de limiter les pleins à l’arrivée, dans un contexte de maintenance programmée de la canalisation qui a temporairement réduit la capacité d’approvisionnement du hub. La mesure a concerné principalement les vols de courte distance, mais a également touché une partie des long-courriers. Lufthansa a précisé qu’il s’agissait d’une précaution et qu’aucune annulation n’était envisagée, ajoutant que ces dispositions produisaient déjà leurs effets et pourraient être levées prochainement. L’opérateur Fraport a confirmé le caractère programmé et planifié de longue date des travaux, soulignant que des itinéraires alternatifs et d’importants réservoirs de stockage permettaient d’éviter toute pénurie et que le fonctionnement de l’aéroport n’était pas affecté.
Mais cela représente un cout supplémentaire. En effet si un avion emporte plus de pétrole pour son vol, que la quantité réglementaire, cela se traduit par un surpoids de l’avion, qui reste toujours dans la limite de la certification de cet avion, mais qui dit emport supplémentaire de carburant dit aussi, plus de carburant pour emporter ce carburant. Sur un vol court courrier, l’impact est assez faible, mais sur les vols long courrier, c’est tout autre chose.
Prenons par exemple le cas d’un vol long-courrier en A350 ou en Boeing 777. Partons du principe que pour faire ce vol il faille une quantité réglementaire de 150 tonnes (ce chiffre est purement pour l’exemple) mais que je décide, pour satisfaire à la demande de la compagnie, de disposer à l’arrivée au parking d’une réserve intacte de 30 tonnes, je vais devoir charger plus que 180 tonnes.
Si votre objectif est de disposer de 30 tonnes supplémentaires exploitables à l'atterrissage, vous devez calculer le carburant additionnel à brûler pour transporter cette masse.
Sur un vol long-courrier moderne (de type Airbus A350 ou Boeing 777), la règle empirique de la pénalité de poids varie généralement entre 3 % et 5 % de la masse supplémentaire par heure de vol.
Prenons l'exemple d'un vol d'une durée de 10 heures avec une pénalité moyenne de 4 % par heure :
• Pénalité totale estimée : 4 % × 10 heures = 40 % de la masse transportée.
• Carburant consommé uniquement pour le transport : 30 tonnes × 40 % = 12 tonnes.
• Quantité totale à charger : 30 tonnes (votre surplus souhaité) + 12 tonnes (consommées en route) = 42 tonnes.
Dans ce scénario, vous devriez théoriquement afficher 192 tonnes sur votre plan de vol au décollage pour garantir vos 30 tonnes de bonus à l'arrivée. Tout ceci, sous réserves de pouvoir respecter les masses structurelles de l'avion, au parking, au roulage, au décollage et à l'atterrissage...
En Suisse, la situation s’est révélée plus critique. L’aéroport de Zurich reçoit une partie de son kérosène par train depuis l’Allemagne, or ces convois arrivent désormais avec des retards ou sont purement et simplement annulés. Le faible niveau d’eau du Rhin a aggravé les choses : les marchandises habituellement acheminées par voie fluviale ont été reportées sur un réseau ferroviaire déjà saturé, incapable d’absorber le surplus. Il s’est avéré impossible de compenser rapidement les livraisons manquantes. Les réserves de l’aéroport n’ont plus suffi à couvrir les besoins. Le gouvernement suisse a averti du risque de pénurie et a autorisé, à partir du 15 octobre et jusqu’au 1er novembre, le prélèvement de jusqu’à trente millions de litres de kérosène dans les réserves stratégiques obligatoires, soit environ 6.5% des stocks nationaux de carburant aviation. Ainsi, tandis qu’Avolon sécurise massivement ses approvisionnements en appareils et en moteurs pour la décennie à venir, l’ensemble de l’industrie se trouve pris dans un étau où la rareté des avions neufs, la pression des coûts énergétiques et les fragilités logistiques des hubs européens se conjuguent, redéfinissant les équilibres entre constructeurs, loueurs, compagnies et fournisseurs de maintenance.
Les engagements d’Avolon auprès d’Airbus et de Rolls-Royce illustrent une stratégie de long terme destinée à répondre à une demande qui ne se dément pas, mais qui se heurte à des contraintes industrielles et énergétiques d’une ampleur inédite. Dans ce contexte, chaque décision de commande, chaque report de maintenance et chaque mesure d’approvisionnement temporaire devient le symptôme d’un système aéronautique mondial sous tension, où la capacité à anticiper et à sécuriser les ressources détermine désormais la résilience des acteurs.